Conseils26 mai 2026
Rachat de crédit immobilier en 2026 : dans quelles situations cela devient-il avantageux ?
Face aux conditions changeantes du marché, la question du rachat de crédit immobilier en 2026 s’impose à de nombreux emprunteurs et propriétaires, surtout ceux ayant souscrit un prêt lors du pic des taux entre 2023 et…
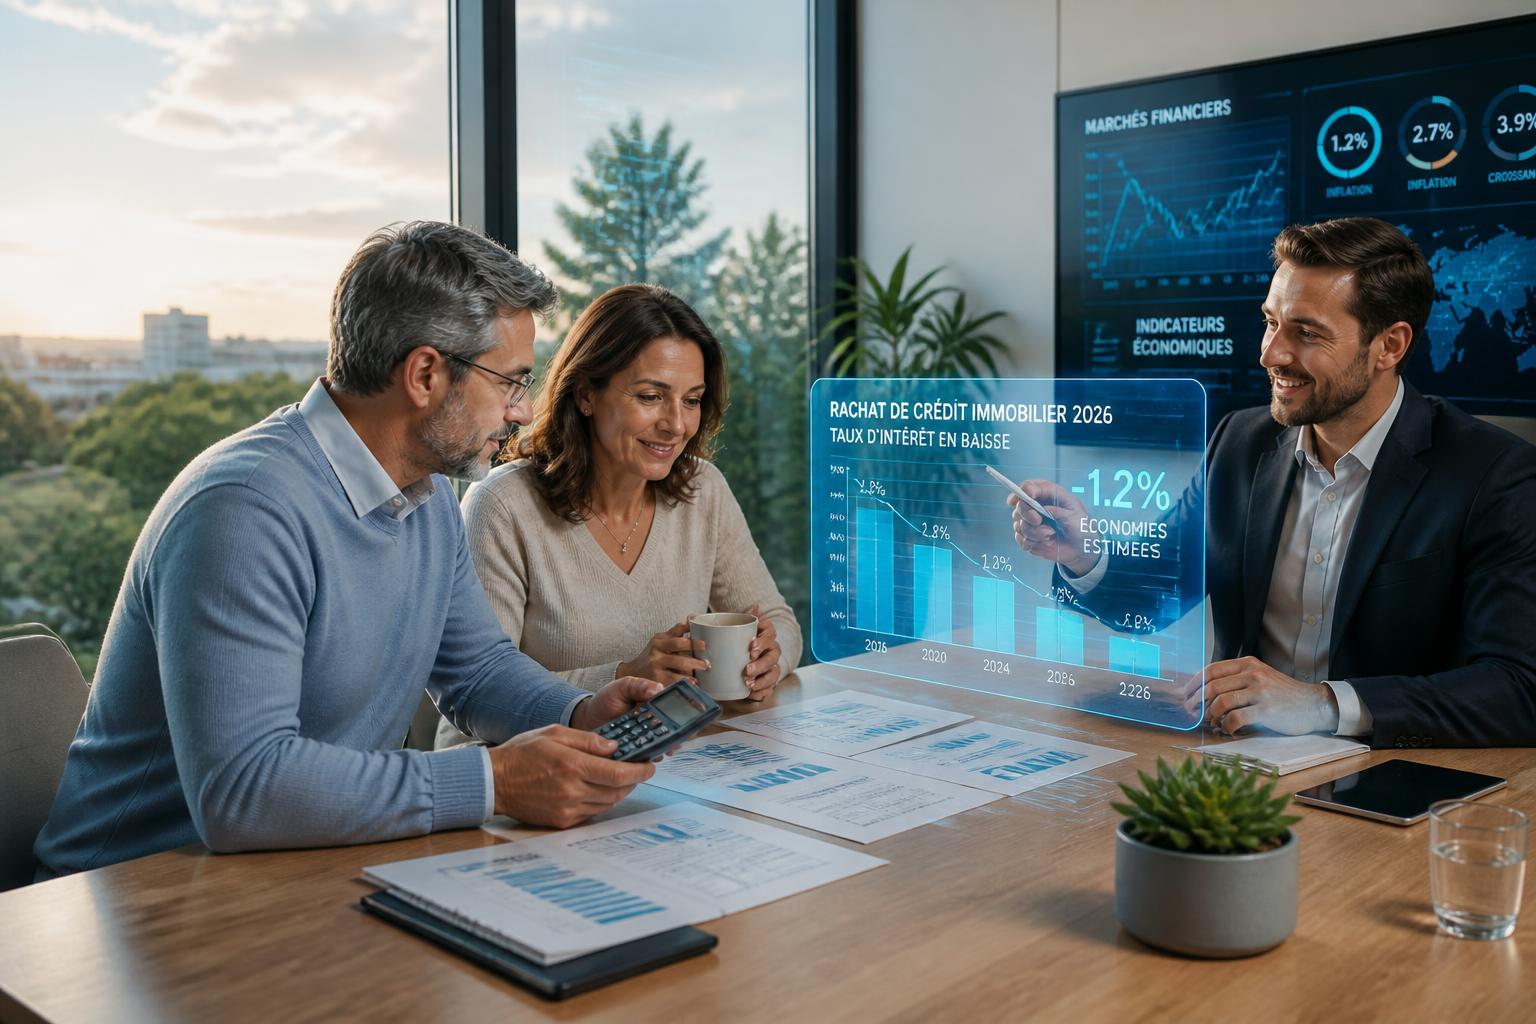
Face aux conditions changeantes du marché, la question du rachat de crédit immobilier en 2026 s’impose à de nombreux emprunteurs et propriétaires, surtout ceux ayant souscrit un prêt lors du pic des taux entre 2023 et 2024. Les foyers cherchent aujourd’hui une respiration financière ou une optimisation de leur budget logement, à travers un jeu d’équilibre entre recherche d’économies et vigilance face aux frais cachés. Depuis quelques mois, les profils autrefois réticents, familles, jeunes actifs, seniors soucieux de transmission, étudient l’opportunité de renégocier ou de regrouper leurs crédits, à la lumière de cas concrets et de nouvelles règles bancaires. Pour saisir les bons leviers, s’armer de prudence et éviter les erreurs courantes, il s’avère essentiel d’étudier de près les chiffres, les étapes à respecter et les bénéfices potentiels selon sa propre situation.
| Pressé(e) ? Voici ce qu’il faut retenir : | |
|---|---|
| ✅ | Un rachat de crédit immobilier n’est pertinent que si l’écart de taux et le capital restant sont significatifs. |
| ✅ | Appliquez la règle des 3 : écart de taux, capital restant dû, durée restante. Simulez, comparez, puis engagez-vous en connaissance de cause. |
| ✅ | Intégrez absolument tous les frais : indemnité de remboursement anticipé, coût d’une nouvelle assurance, frais de garantie. |
| ✅ | Le regroupement de crédits peut faciliter la gestion du budget familial, mais risque d’augmenter le coût total si la durée s’étend trop. |
Analyser le bon moment pour un rachat de crédit immobilier : repères et réflexes en 2026
En 2026, le rachat de crédit immobilier séduit car les taux se stabilisent autour de 3,1% à 3,4% selon la durée choisie. Pris dans les aléas des remontées de taux des années précédentes, une majorité d’emprunteurs voient une opportunité de réduire leurs charges ou de réaménager leur budget. Cependant, le bon sens commande de ne pas céder à la tentation sans une analyse rigoureuse. Trois critères clés dictent la rentabilité de l’opération : l’écart de taux entre l’ancien et le nouveau prêt, le capital restant dû et la durée résiduelle du remboursement.
L’écart de taux : passer par exemple de 4,2% à 3,2% pour un prêt souscrit en 2024 sur une base de 250 000 € peut permettre d’économiser des milliers d’euros. Cependant, si la différence est inférieure à 0,7 point, l’intérêt s’amenuise, une fois additionnés les frais liés à la transaction. Il s’agit ici d’accompagner chaque décision d’une simulation détaillée, en s’appuyant sur un conseiller bancaire, un courtier expérimenté ou des outils en ligne réputés et indépendants.
Le capital restant dû et la durée : moins il reste d’années à courir, moins un rachat de crédit se révèle utile ; l’essentiel des intérêts ayant déjà été réglé en début de prêt. Pour un capital supérieur à 60 000 € et une durée résiduelle d’au moins 5 à 8 ans, l’opération reste intéressante, à condition de ne pas perdre de vue l’ensemble des frais annexes, incluant l’assurance emprunteur, souvent incontournable et déterminante dans le coût global.
Ce contexte impacte aussi les familles bénéficiaires de la protection sociale qui sollicitent la Caf ou l’Urssaf pour la garde d’enfants à domicile. Les enjeux autour de l’équilibre budgétaire, la gestion du Pajemploi, la récupération des charges et la fiscalité orientent parfois le choix d’un rachat. Chaque cas étant un cas particulier, l’anticipation des conséquences sur le taux d’endettement demeure le meilleur bouclier contre une mauvaise surprise future. À ce titre, un recentrage régulier sur ses besoins réels, une étude comparée et une approche chiffrée se révèlent infaillibles.
Exemple concret : tableau comparatif avant/après rachat d’un crédit immobilier
Pour éclairer ce processus, voici un comparatif synthétique et parlant :
| Élément | Avant rachat 📄 | Après rachat 💡 |
|---|---|---|
| Mensualité (assurance incluse) | ~1 600 € | ~1 450 € |
| Intérêts restants | ~82 000 € | ~61 000 € |
| Indemnités de remboursement anticipé | 0 € | ~6 000 € |
| Frais de dossier & garantie | 0 € | ~1 000 € |
| Gain net après frais | ~14 000 € |
La pertinence d’un rachat dépend donc d’un triple diagnostic : taux, capital, durée… et du poids des frais annexes. Cette analyse vous évitera bien des écueils, tout en offrant une visibilité nouvelle sur votre patrimoine.
Adopter la règle des 3 pour un rachat de crédit immobilier réussi (écart de taux, capital restant, durée)
La règle des 3 simplifie le casse-tête du rachat de crédit et s’impose comme le filtre essentiel avant toute démarche : vérifiez (1) l’écart d’au moins 1 point entre l’ancien et le nouveau taux, (2) la présence d’au moins un tiers du capital initial à rembourser, et (3) suffisamment d’années de remboursement restant (plus de la moitié du temps de l’emprunt initial). En la respectant, vous mettez toutes les chances de votre côté pour éviter les opérations « miroirs » qui se révèlent, après calcul, parfois stériles.
Ce triple filtre protège contre l’illusion d’une économie facile et permet d’éviter l’allongement insidieux de la durée, souvent déclencheur d’un surcoût significatif sur le long terme. Prendre le temps d’interroger le détail de son bulletin de salaire et d’intégrer la réalité de sa fiscalité dans la simulation permet d’estimer le poids réel de l’endettement, d’autant plus si l’on reçoit des aides à la garde ou bénéficie d’allègements de cotisations liés à la famille ou à l’exercice d’un métier sensible aux taux d’emprunt.
Par exemple, une famille ayant souscrit un crédit à 4,5 % pour l’achat d’une maison familiale se retrouve en 2026 avec 185 000 € de capital restant dû sur 18 ans, alors que des offres à 3,3 % surgissent sur le marché. Après simulation, le rachat permettrait d’économiser environ 21 000 € sur le coût global, même après paiement des frais annexes. Le gain net sera toutefois conditionné à la négociation avec la banque et la comparaison méthodique de plusieurs devis, y compris sur la nouvelle assurance emprunteur.
- 📉 Écart de taux d’au moins 1 point : évident, mais souvent oublié
- 💰 Capital restant dû représentant au moins 1/3 du montant emprunté
- ⏳ Plus de 50 % du temps de remboursement restant à courir
- 🔍 Simulation et analyse d’impact sur le budget familial (charges, aides Caf, Pajemploi…)
- 💡 Comparaison systématique de 2 ou 3 propositions de rachat, idéalement via un courtier neutre
En respectant cette méthode et en se rapprochant des bons interlocuteurs (conseiller, courtier, plateforme en ligne), l’opération de rachat retrouve son sens. Le réflexe documentation et analyse reste votre meilleur atout pour valoriser votre patrimoine tout en sécurisant vos conditions de vie.
Regroupement de crédits en 2026 : atouts, pièges et arbitrages pour le budget familial
Si le rachat de crédit immobilier vise principalement à réduire la charge d’intérêts ou à s’ajuster à une nouvelle étape de vie, le regroupement de crédits répond à un tout autre besoin : alléger la pression du budget chaque mois. Cette solution consiste à fusionner crédit immobilier et crédits à la consommation en un seul contrat, avec une mensualité unique, plus basse, associée à une durée allongée.
Trois grandes situations motivent cette démarche :
- 👨👩👧👦 Multiplication de crédits à la consommation à taux élevés, augmentant le taux d’endettement
- ⚖️ Séparation ou succession nécessitant rachat de soulte et réorganisation budgétaire
- 💳 Besoin de trésorerie ou mensualités allégées pour intégrer la garde d’enfants déclarée (Pajemploi), garde partagée, ou ajustements liés à la fiscalité
Si cette solution apporte un bol d’air immédiat, elle présente aussi plusieurs pièges à anticiper. L’allongement de la durée peut entraîner au final un doublement du coût des intérêts, surtout si l’effort de remboursement anticipé n’est pas maintenu à moyen terme. Autre vigilance : frais de dossier, indemnités de remboursement anticipé, nouvelle assurance, autant d’éléments qui doivent être intégrés dans le calcul de rentabilité. De plus, le passage par la Caf ou l’Urssaf pour les aides à la garde ou les récupérations de charges requiert d’anticiper toute fluctuation de ses ressources dans la gestion des échéances.
Voici un cas de figure fréquemment observé : une famille regroupe un crédit immobilier de 160 000 € à 4 %, et 25 000 € de crédits consommation à 7,5 %, pour une nouvelle mensualité ramenée de 1 050 € à 770 €, sur 22 ans à 3,5 %. L’économie mensuelle de 280 € séduit, mais le coût final augmente si aucun remboursement anticipé n’est réalisé. Il est donc important de garder la main sur la durée réelle, les options de flexibilité du contrat, et la possibilité de solder le prêt plus vite dès qu’une rentrée d’argent le permet.
L’essentiel reste de ne pas refermer le dossier sans disposer d’une vision panoramique et long terme sur le coût total et les implications sur la capacité d’endettement familiale.
Assurance emprunteur, négociation et frais annexes : optimiser chaque étape du rachat en 2026
Optimiser un rachat de crédit immobilier, c’est aussi s’appuyer sur l’élargissement des droits en matière d’assurance emprunteur depuis les réformes récentes. Il est désormais possible de changer d’assurance chaque année sans frais excessifs, ouvrant la voie à des économies substantielles sur la durée totale du prêt. Mais, prudence : la qualité des garanties, notamment en cas d’incapacité de travail ou de maladie grave, demeure prioritaire pour la sécurité familiale.
La délégation d’assurance y trouve tout son sens, en permettant de choisir une offre individualisée, mieux adaptée et souvent moins chère que la solution « groupe » imposée lors de la signature initiale du prêt. La nouveauté en 2026, c’est aussi la facilitation des démarches via des plateformes digitales et le développement des comparateurs indépendants. Multiplier les devis, relire attentivement la synthèse de garanties, comparer les exclusions, s’assurer du maintien de la protection sociale (accident du travail, chômage, prévoyance) renforce considérablement la pertinence de l’opération.
Sur le plan bancaire, une renégociation interne (auprès de son établissement actuel) reste souvent moins coûteuse en frais de garantie (hypothèque ou caution), et peut déboucher sur des modulations gratuites de mensualités voire l’exonération partielle de frais. Tout l’enjeu consiste donc à préparer la négociation avec soin, en présentant des offres concurrentes et en utilisant son ancienneté comme levier.
- 👉 Rassemblez plusieurs offres comparatives d’assurance avant de signer
- 📑 Vérifiez l’intégration des aides à la garde dans la nouvelle capacité de remboursement
- 🤝 Négociez clairement avec votre banque : échéances, frais, modularité
- 🔗 Utilisez les données Pajemploi ou Caf pour prouver vos ressources réelles lors de la constitution du dossier
L’expérience montre que les petites différences cumulées sur les frais annexes se traduisent par de vrais écarts sur la durée. Prendre rendez-vous avec un courtier indépendant ou un conseiller spécialisé en crédit immobilier reste le réflexe gagnant pour sécuriser chaque étape du processus.
Bien gérer l’après-rachat : discipline, souplesse et vision patrimoniale pour un budget durable
Le succès d’un rachat de crédit immobilier ne se mesure pas uniquement lors de la signature, mais tout au long de la vie du nouveau contrat. La discipline budgétaire s’impose comme la clef d’un équilibre durable, en particulier pour les foyers ayant opté pour le regroupement de crédits. Chaque baisse de mensualité doit s’accompagner d’un contrôle strict du taux d’endettement et d’une réévaluation régulière de l’assurance emprunteur.
Intégrer la nouvelle mensualité dans votre budget prévisionnel, suivre les évolutions de votre situation (garde d’enfants via Pajemploi, modulation Caf, modification de la protection sociale), conserver une marge d’épargne pour les imprévus… Ces gestes simples évitent les faux pas et permettent de tirer le meilleur profit de l’opération. Pensez également à profiter des options de remboursement anticipé sans pénalité pour raccourcir la durée en cas de rentrée d’argent imprévue.
Voici quelques gestes concrets :
- 📊 Mettez à jour votre suivi budgétaire à chaque changement de situation familiale ou professionnelle
- 👁️ Révisez chaque année votre assurance, même sans rachat de crédit, pour l’adapter aux évolutions de votre foyer
- 🔒 Gardez le cap sur une logique patrimoniale : investissement, arbitrage revente/conservation, travaux éligibles à la récupération de charges
- 🧾 Renseignez-vous régulièrement sur les allègements de cotisations et droits à la Caf notamment en lien avec la garde d’enfants
Maîtriser la gestion post-rachat, c’est préserver une sérénité durable dans son foyer tout en gardant la main sur son projet de vie.
À quel moment un rachat de crédit immobilier devient-il intéressant en 2026 ?
Le rachat devient avantageux si l’écart de taux atteint au moins 1 point, que le capital restant dû représente un tiers du montant initial, et qu’il reste la moitié du temps à rembourser. Au-delà, une simulation incluant tous les frais est indispensable.
Vaut-il mieux renégocier avec sa banque actuelle ou opter pour un rachat externe ?
La renégociation interne évite certains frais et peut suffire pour obtenir de meilleures conditions. Mais, un rachat externe peut offrir un taux plus bas à condition d’inclure dans le calcul tous les coûts annexes pour vérifier la rentabilité réelle.
Le regroupement de crédits immo et conso, est-ce conseillé ?
Regrouper ses crédits permet de réduire et de simplifier ses mensualités, spécialement dans les moments de tension budgétaire. Cependant, la durée allongée hausse le coût total, il faut donc arbitrer selon sa situation personnelle et ses objectifs.
Quelles erreurs fréquentes éviter lors d’un rachat de crédit immobilier ?
Sous-estimer les frais ajoutés, ne pas comparant l’assurance emprunteur, se focaliser sur la seule baisse de mensualité sans voir le coût global, ou accepter une durée trop longue sans possibilité de rembourser plus tôt sont des pièges fréquents.
Quelles plateformes utiliser pour comparer les offres de rachat en 2026 ?
Des outils tels que Maisonya proposent des analyses, classements et devis personnalisés pour cibler rapidement les meilleures offres de crédit ou d’assurance adaptées à votre profil et à l’actualité du marché.
Publié le 26 mai 2026 dans la rubrique Conseils, par Camille.
L'éditrice
Camille.
Je m'appelle Camille et je suis archiviste et gestionnaire de contenu digital. Passionnée par la littérature et la nature, j'ai l'objectif de marier ces deux univers. À travers mes articles sur l'écologie, l'habitat durable, jardinage et les nouvelles technologies, j'espère inspirer chacun à adopter un mode de vie plus respectueux de l'environnement.
Commentaires.
Aucun pour le moment