Conseils25 mai 2026
Quelle banque choisir pour votre prêt immobilier en 2026 : le guide ultime
Préparer un prêt immobilier en 2026 nécessite plus que de simples comparaisons de taux. Entre exigences renforcées des banques, nouveaux outils digitaux et prise en compte des projets de vie, chaque détail compte…
Préparer un prêt immobilier en 2026 nécessite plus que de simples comparaisons de taux. Entre exigences renforcées des banques, nouveaux outils digitaux et prise en compte des projets de vie, chaque détail compte aujourd’hui pour concrétiser un achat immobilier dans les meilleures conditions. Banques traditionnelles, établissements en ligne, courtiers : tous proposent des stratégies différentes. Ce guide est conçu pour éclairer vos choix, proposer des conseils concrets et vous permettre de sécuriser sereinement votre projet, en gardant toujours l’humain au cœur de la décision.
| Pressé(e) ? Voici ce qu’il faut retenir : | |
|---|---|
| ✅ | Comparer les offres ne s’arrête pas au taux : analysez aussi le TAEG, l’assurance et la souplesse du contrat. |
| ✅ | Un dossier bien soigné (apport, stabilité des revenus, gestion saine) multiplie vos chances d’obtenir un prêt avantageux. |
| ✅ | Utilisez banques en ligne, comparateurs et courtiers pour révéler les vraies différences de coût et d’accompagnement. |
| ✅ | Veillez à la modulation des échéances et au choix de l’assurance emprunteur pour adapter votre prêt à chaque étape de la vie. |
Obtenir un crédit immobilier en 2026 : bien comprendre les critères qui font vraiment la différence
Obtenir le meilleur prêt en 2026, ce n’est plus seulement une question de taux. Les établissements bancaires, qu’ils soient classiques ou en ligne, affinent leur analyse : profil emprunteur, stabilité des revenus et projet précis sont devenus centraux. Les taux affichés en vitrine ne sont que la partie émergée de l’iceberg. La véritable comparaison s’effectue sur le TAEG (Taux Annuel Effectif Global), qui intègre tous les coûts : intérêts, assurance emprunteur, frais de dossier, garanties, indemnités de remboursement anticipé, et conditions particulières. Ce calcul global permet de comparer objectivement les offres et d’éviter les mauvaises surprises au fil du remboursement.
L’exemple d’Antoine et Claire, jeunes actifs en Alsace, l’illustre : séduits par le taux attractif d’une banque en ligne, ils découvrent que le coût de l’assurance y est bien supérieur à celui d’une banque régionale, rendant l’offre finalement moins avantageuse sur la durée. La vigilance sur chaque ligne du contrat, la demande de simulations détaillées et le questionnement sur les frais « cachés » font souvent économiser plusieurs milliers d’euros.
Il ne faut pas non plus négliger l’importance de la possibilité de modulation des échéances, précieuse lors d’aléas de la vie : naissance, changement d’emploi, petit accident de parcours. Les établissements traditionnels offrent généralement davantage de souplesse et d’accompagnement, ce qui rassure nombre d’emprunteurs. À l’inverse, les banques en ligne séduisent surtout par leur réactivité et les faibles coûts de dossier. À chacune son public cible.
Un critère souvent sous-estimé : la localisation du projet. Certaines banques régionales, bien ancrées sur leur territoire, valorisent particulièrement les dossiers locaux dans une optique de soutien à l’habitat et à la rénovation. Cela peut se traduire, pour un projet alsacien, par des taux ou des conditions sur-mesure inaccessibles ailleurs.
D’où l’importance de passer en revue :
- 👀 Le coût réel sur toute la durée (TAEG sur 15, 20, 25 ans…)
- 📝 Les conditions d’assurance emprunteur et les possibilités de délégation
- 💡 La souplesse pour moduler ou reporter les échéances
- 💼 L’accompagnement, en ligne ou en agence
- 📊Les aides à la garde, Pajemploi, l’accès aux informations Caf ou Urssaf concernant l’accompagnement familial pour un projet habitat
Ce regard précis, allié à la comparaison minutieuse entre banques, permet de faire un choix serein et d’obtenir des conditions adaptées à la réalité de chaque parcours.
Sécuriser son dossier d’emprunt : l’art de maximiser ses chances auprès des banques en 2026
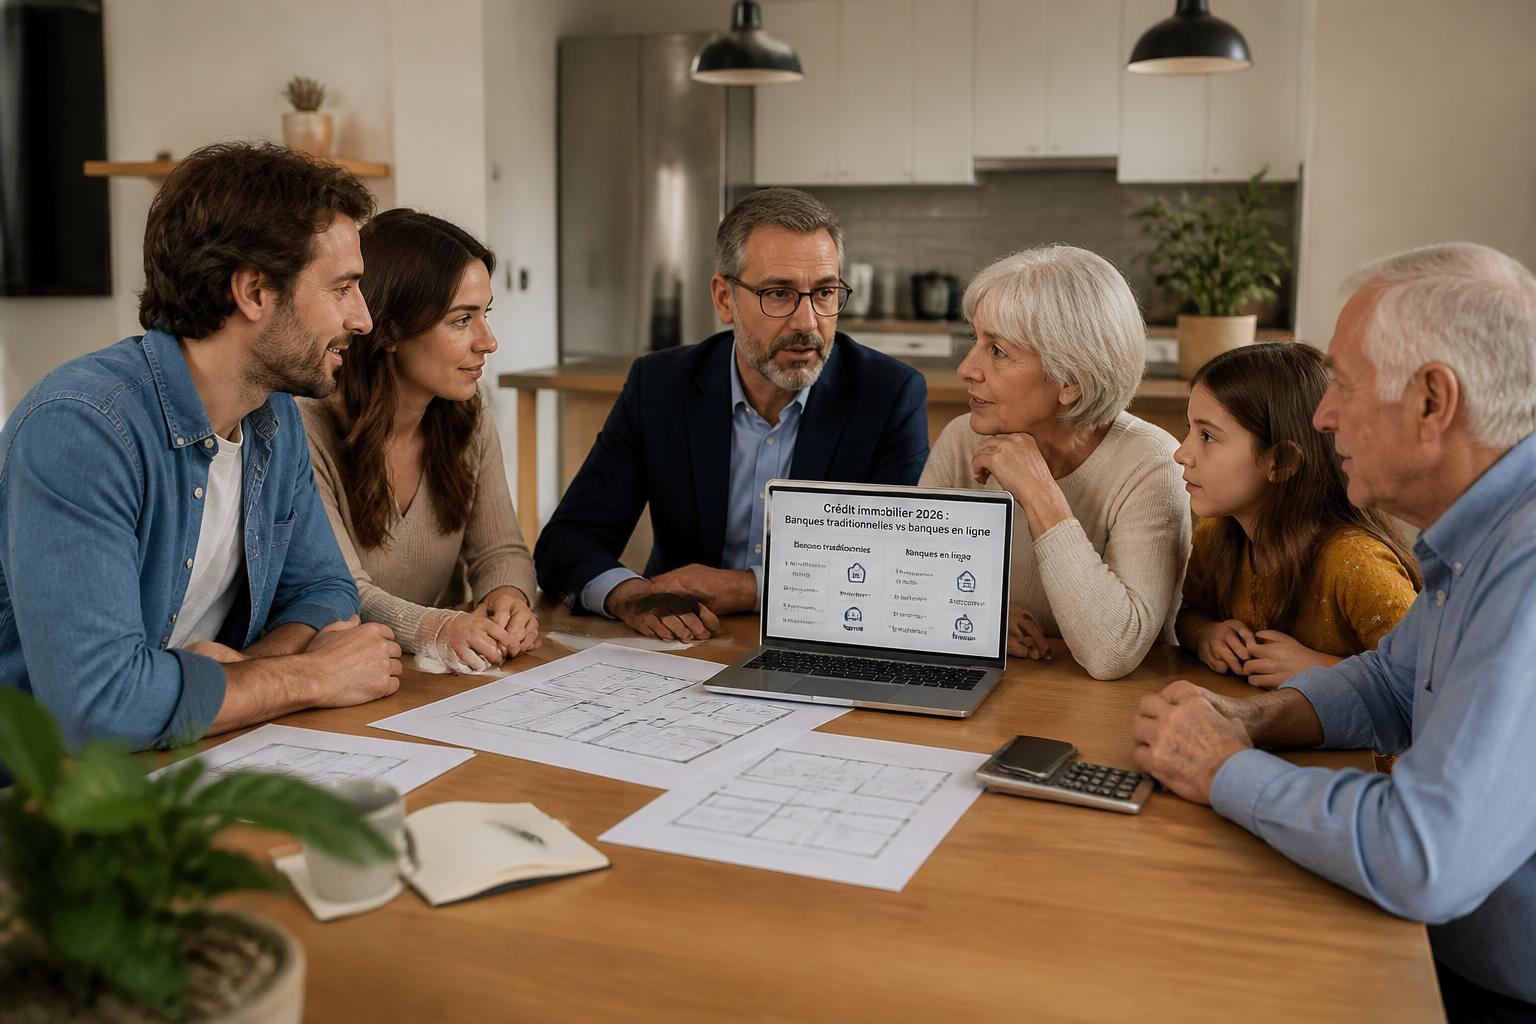
Le dossier d’emprunt est analysé de près par les banques : chaque détail compte pour convaincre un établissement de vous accorder le taux souhaité. Le socle, en 2026, reste l’apport personnel : viser 10 à 20 % du prix total du projet, incluant les fameux frais de notaire et frais de garantie, place le dossier dans de bonnes conditions. Un apport de 20 % ou plus donne un net avantage, mais même avec moins, un dossier rigoureux et bien préparé peut aboutir.
La stabilité des revenus, la sécurité de l’emploi mais aussi la gestion quotidienne des comptes (découverts, incidents, capacité d’épargne) sont passées au crible. Présenter un historique bancaire irréprochable sur 12 à 24 mois rassure la banque : il s’agit de prouver votre capacité à bien gérer votre budget sur la durée. La banque apprécie également la présence d’autres éléments : une assurance-vie, un bien immobilier en garantie, ou encore une aide à la garde cadrée par le dispositif Pajemploi ou la Caf, démontrant une gestion responsable des charges familiales.
La nature du projet, également, modifie la perception : acquisition d’une résidence principale, investissement locatif dans un logement écologique, rénovation énergétique soutenue par l’Urssaf… chaque intention peut se valoriser par un dossier soigné. Les situations plus complexes (statut d’indépendant, revenus mixtes, familles recomposées) ne sont pas exclues : elles réclament une préparation fine et l’appui d’un courtier peut s’avérer judicieux pour présenter tous les atouts de son dossier.
- 📎 Rassembler tous les documents (bulletin de salaire, avis d’imposition, relevés, justificatifs Pajemploi/Caf)
- 🗂️ Soigner la présentation : expliquer clairement l’origine de l’apport, du patrimoine, la stabilité du foyer
- 🤝 Valoriser toute aide à la garde d’enfants ou allégement de cotisations (notamment pour la gestion des charges familiales)
Cette étape préparatoire, loin d’être anecdotique, permet de prendre la main lors de la négociation : un candidat organisé, transparent, soucieux de sa protection sociale et de son équilibre familial inspire confiance et fluidifie la démarche d’obtention du crédit. Une démarche à considérer comme un investissement à part entière.
Banques en ligne ou banques traditionnelles ? Stratégies pour choisir la solution adaptée à votre profil
L’apparition de banques 100 % digitales rebat les cartes du financement immobilier. Les banques en ligne, comme BoursoBank ou Fortuneo, attirent par leurs frais réduits : quasiment pas de frais de dossier, réponses rapides, processus entièrement dématérialisé. Elles conviennent parfaitement pour les profils standards, avec revenus stables et fiches de paie (ou bulletins de salaire) classiques, ni incidents, ni dossiers trop complexes. Les démarches sur Pajemploi et les échanges avec la Caf ou l’Urssaf s’intègrent désormais directement en ligne, simplifiant la gestion familiale parallèlement au projet immobilier.
À l’inverse, les banques traditionnelles (Crédit Agricole, Banque Populaire, Crédit Mutuel, Caisse d’Épargne…) misent toujours sur la proximité : conseiller dédié, possibilité de négocier “en face à face”, adaptation des solutions selon l’état d’avancement du projet ou en cas d’imprévu de la vie. Cette approche personnalisée rassure beaucoup d’emprunteurs, notamment pour des situations atypiques, des projets hors norme ou des besoins de souplesse (par exemple la modulation des échéances pour une garde d’enfants à domicile, ou l’intégration d’une aide Caf dans la solvabilité). Ces établissements valorisent également les démarches d’écorénovation ou d’achat patrimonial local et peuvent ouvrir à des financements spécifiques.
| 🏦 Type de banque | Avantages | Public idéal | Limites |
|---|---|---|---|
| Banque en ligne 📱 | Rapidité, frais allégés, suivi 100 % dématérialisé | Dossiers simples, profils autonomes, gestion en ligne Pajemploi/Caf/Urssaf | Peu de négociation, difficultés pour les cas complexes |
| Banque traditionnelle 🏢 | Accompagnement, négociation, offre sur-mesure, lien local | Profils atypiques, familles, projets spécifiques, besoin d’humain | Frais parfois plus élevés, process plus long |
La meilleure méthode consiste à solliciter des offres auprès de plusieurs établissements de chaque famille, à comparer la qualité de l’accompagnement (exemple : simulation avec ou sans charges de garde d’enfants déclarées via Pajemploi), et à choisir en connaissant sa propre appétence pour l’autonomie ou la personnalisation.
Optimisation et négociation : les leviers concrets pour obtenir le meilleur taux et réduire le coût total
Faire jouer la concurrence n’a jamais été aussi crucial. Comparer le taux nominal reste une base, mais c’est sur le TAEG et la négociation des conditions (assurance, modularité, frais annexes) que s’opèrent les vraies économies. Plusieurs actions concrètes sont possibles :
- 🔎 Réaliser plusieurs simulations complètes incluant tous les frais (intérêts, assurance, récupération des charges liées à la garde d’enfants via Pajemploi ou Caf…)
- 🤲 Négocier l’assurance emprunteur, notamment en optant pour la délégation (loi Lemoine, 2022), pour abaisser significativement le coût total
- 💬 Demander la suppression ou la remise sur les frais de dossier, souvent accordée aux meilleurs dossiers
- ✅ Vérifier les clauses de souplesse : possibilité de différé d’amortissement, de modularité, ou de remboursement anticipé sans pénalité
- 🧮 Consulter un courtier indépendant : s’il prélève une commission, il donne accès à un panel élargi d’offres bancaires et fait souvent gagner de précieux points sur le taux ou les conditions d’assurance, surtout si le dossier bénéficie de l’appui d’aides publiques (allégements familiaux Urssaf, Caf, etc.).
Un exemple : pour un prêt de 220 000 €, un écart de 0,2 % sur le taux nominal représente souvent plus de 8 000 € sur 20 ans. En négociant la délégation d’assurance, il est fréquent de réduire aussi la charge de près de 30 %, ce qui compense largement l’investissement initial dans la constitution du dossier.
Pour aller plus loin : de nombreux outils en ligne permettent de simuler précisément le coût global d’un crédit selon différents scénarios (intégrant ou non la garde d’enfants via Pajemploi, une aide Caf, ou des charges récupérables)… à utiliser sans modération avant tout engagement.
Assurance emprunteur et garanties : protéger efficacement son foyer et son crédit immobilier
Le coût de l’assurance emprunteur ne se limite pas à une formalité. En 2026, la législation permet de changer d’assureur à tout moment grâce à la loi Lemoine, ce qui transforme cet aspect en véritable levier d’économie et de sécurité. Il s’agit d’étudier attentivement chaque contrat proposé : niveau de garantie, exclusions, délais de carence, adéquation aux besoins familiaux (prise en charge en cas d’arrêt maladie, accident de la vie, prise en compte d’une reprise d’activité avec aide Pajemploi, etc.).
Trois axes forts ressortent à l’heure de choisir :
- 🔐 Comparer systématiquement les offres internes et externes (les assureurs indépendants sont souvent 20 à 35 % moins chers que celles des banques classiques pour des couvertures équivalentes ou supérieures)
- 👨👩👧👦 Opter pour des garanties adaptées à la situation personnelle (famille, profession à risques, gestion d’une aide Caf ou Pajemploi)
- ⚖️ Examiner les clauses de flexibilité, telles que la possibilité de suspension temporaire ou d’ajustement des mensualités en cas d’imprévu (chômage, naissance d’enfant…)
Voici un exemple synthétique des points à ne jamais négliger :
| 🛡️ Critère | 🎯 Impact | 💎 Bonus |
|---|---|---|
| Assurance déléguée | Économie substantielle sur le coût global du prêt | Changement facile avec la loi Lemoine, protection sociale améliorée |
| Clauses de modularité | Facilite l’adaptation du crédit à la réalité de la vie | Souplesse pour la gestion familiale (garde d’enfants, Caf, Pajemploi) |
Sécuriser son crédit, ce n’est donc pas “cocher une case : assurance obligatoire” : c’est se donner la possibilité de faire face aux évolutions de la vie, de protéger ses proches et de maîtriser activement sa trajectoire financière, au même titre que la constitution du dossier ou la négociation du taux.
Quels sont les critères essentiels pour comparer une banque pour un prêt immobilier en 2026 ?
Au-delà du taux affiché, il faut examiner le TAEG, le coût et la qualité de l’assurance emprunteur, la flexibilité des conditions (modulation, report, remboursement anticipé sans pénalité), la relation (accompagnement personnalisé) et la facilité de gestion des démarches familiales (garde d’enfants Pajemploi, Caf, Urssaf).
Comment optimiser ses chances d’obtenir un crédit immobilier avantageux ?
En constituant un apport solide, en présentant un dossier clair (bulletins de salaire, gestion saine, justifications d’aide à la garde par Pajemploi ou Caf), et en multipliant les simulations pour comparer le coût global avec ou sans courtier.
Banque en ligne ou banque traditionnelle : lequel choisir ?
La banque en ligne convient aux dossiers simples et à ceux qui souhaitent tout gérer à distance ; la banque traditionnelle offre une personnalisation utile pour les situations complexes ou pour négocier ‘en face à face’. Étudiez les deux !
Peut-on changer d’assurance emprunteur en 2026 ?
Oui, grâce à la loi Lemoine, le changement d’assurance est libre dès la première année, ce qui permet de faire fonctionner la concurrence, à condition d’offrir des garanties équivalentes.
Publié le 25 mai 2026 dans la rubrique Conseils, par Camille.
L'éditrice
Camille.
Je m'appelle Camille et je suis archiviste et gestionnaire de contenu digital. Passionnée par la littérature et la nature, j'ai l'objectif de marier ces deux univers. À travers mes articles sur l'écologie, l'habitat durable, jardinage et les nouvelles technologies, j'espère inspirer chacun à adopter un mode de vie plus respectueux de l'environnement.
Commentaires.
Aucun pour le moment